En este artículo
- Cómo funcionan los préstamos DeFi
- Los tres conceptos que tienes que dominar
- Un ejemplo sencillo: cuándo pedir prestado sale a cuenta
- Mi ejemplo real: me pagaban por deber 5.100 dólares
- Dónde pedir prestado en DeFi
- Cómo pedir un préstamo DeFi paso a paso
- Riesgos de los préstamos DeFi
- Cómo encaja en una estrategia de ingresos pasivos
Un préstamo DeFi funciona así: depositas una criptomoneda como colateral en un protocolo como Aave y pides prestado una parte de su valor, normalmente en stablecoins, sin banco, sin papeles y sin KYC. Pagas un interés por la deuda, pero también cobras por tu depósito. Y cuando lo que cobras supera lo que pagas, pasa algo curioso: te pagan por pedir prestado. A mí me ha pasado, y en este artículo te enseño los números.
Antes de llegar ahí necesitas dominar tres conceptos: colateral, LTV y liquidación. Si no los entiendes, un préstamo DeFi es la forma más rápida de perder tus criptos.
Cómo funcionan los préstamos DeFi
En un protocolo de préstamos (en inglés, lending) conviven dos tipos de usuarios:
- Quien aporta (supply). Deposita sus criptos y cobra un interés. Ese interés lo pagan los que piden prestado ese mismo activo, y a veces el protocolo añade recompensas en su propio token.
- Quien pide prestado (borrow). Deja un colateral y se lleva otro activo prestado. Paga un interés que también puede venir rebajado por incentivos.
Lo normal es que hagas las dos cosas a la vez: tu colateral está aportado (y cobra) mientras tienes una deuda abierta (y pagas). La clave es mirar los dos flujos juntos, no solo el tipo de interés del préstamo.
Los tipos de interés son variables: dependen de la utilización del pool. Cuanta más gente pide prestado un activo, más caro es pedirlo y más cobra quien lo aporta.
Los tres conceptos que tienes que dominar
1. Sobrecolateralización
En DeFi nadie te estudia como cliente. La garantía es tu colateral, así que siempre pides menos de lo que depositas. Si dejas 10.000 $ en ETH, podrás pedir una fracción, nunca 10.000 $.
2. LTV (loan to value)
El LTV es la relación entre tu deuda y el valor de tu colateral. Con 10.000 $ depositados y 3.000 $ de deuda, tu LTV es del 30 %.
Cada activo tiene dos límites, que fija la gobernanza del protocolo:
- LTV máximo: lo máximo que te deja pedir.
- Umbral de liquidación: el punto a partir del cual te pueden liquidar. Siempre es algo más alto que el LTV máximo, para dejar un pequeño colchón.
Los valores cambian según el activo y el mercado. Míralos siempre en la ficha del activo dentro del protocolo antes de pedir nada.
3. Factor de salud y liquidación
En Aave todo se resume en un número: el factor de salud. Se calcula con el valor de tu colateral ponderado por su umbral de liquidación, dividido entre tu deuda. Mientras esté por encima de 1, estás a salvo. Si baja de 1, cualquiera puede liquidarte: paga parte de tu deuda y se queda una porción de tu colateral con descuento. Tú pierdes ese colateral más la penalización.
Traducido: si tu colateral es ETH y ETH cae con fuerza, tu factor de salud baja. Por eso yo trabajo con LTV bajos y un factor de salud holgado. En mi estrategia de préstamo con bitcoin como colateral te explico por qué me quedo en torno a un 50 % de LTV, muy lejos del máximo que permite el protocolo.
Un ejemplo sencillo: cuándo pedir prestado sale a cuenta
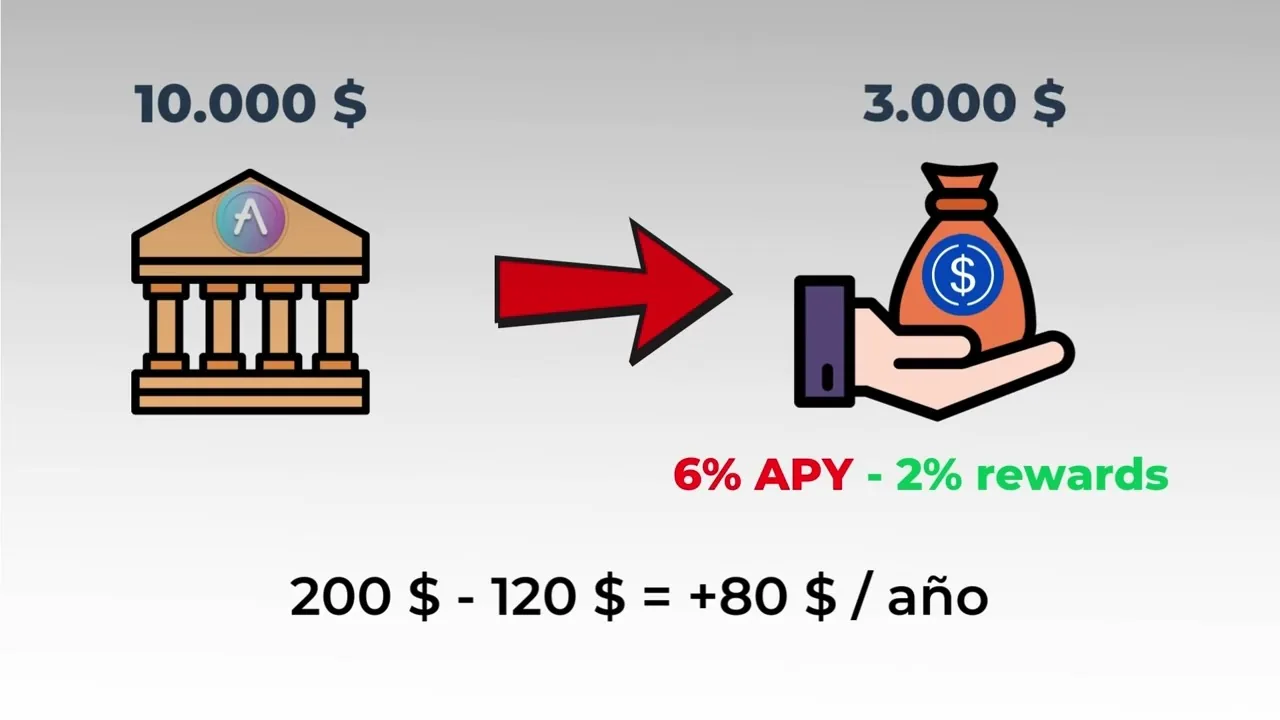 El ejemplo que explico en el vídeo: cobras 200 $ por el depósito, pagas 120 $ por la deuda y te quedan 80 $ al año.
Imagina estos números (son un ejemplo, no tipos actuales):
- Depositas 10.000 $ en ETH y por aportarlos cobras un 2 % anual: unos 200 $ al año.
- Con ese colateral pides 3.000 USDT. El préstamo marca un 6 %, pero hay incentivos que rebajan el coste a un 4 % efectivo: unos 120 $ al año.
- Resultado: 200 − 120 = +80 $ al año, unos 6,7 $ al mes.
¿Por qué sale positivo pese a que el préstamo es más caro que el depósito? Porque el depósito es más de tres veces mayor que la deuda (10.000 frente a 3.000). Un 2 % sobre una base grande compensa un 4 % sobre una base pequeña.
Y lo mejor no son los 80 $: es que sigues expuesto a ETH y además tienes 3.000 $ de liquidez para comprar más activos, entrar en un pool o aprovechar una oportunidad sin vender tus posiciones.
Ojo: ni el interés ni las recompensas son fijos. Cambian con la utilización del pool y con las campañas del protocolo, así que este cálculo hay que revisarlo cada cierto tiempo.
Mi ejemplo real: me pagaban por deber 5.100 dólares
En agosto de 2025 tenía una posición en Mendi Finance, un protocolo de préstamos de la red Linea. Tenía la liquidez allí a propósito: Linea aún no había lanzado su token y quería optar a su airdrop (llegó el 10 de septiembre de 2025).
Así estaba la posición:
- Colateral: unos 20.000 $ en bitcoin y ethereum, en sus versiones de restaking líquido de Ether.fi y Kelp DAO.
- Lo que cobraba por el depósito: muy poco en intereses (entre el 0,07 % y el 0,3 % según el activo), pero el protocolo añadía recompensas en su token: en el bitcoin, en torno a un 1,15 % extra.
- La deuda: 4.016 USDC y 1.076 USDT, casi 5.100 $.
- Lo que pagaba por la deuda: el USDC marcaba un 4,65 % anual, pero las recompensas lo rebajaban a algo más del 2 %. Con el USDT pasaba algo parecido.
Sumando todo, la posición tenía un rendimiento neto positivo del 0,53 % anual. Poco dinero, sí, pero la idea es la que importa: me pagaban por pedir prestado mientras mantenía mi exposición a BTC y ETH y tenía 5.100 $ libres para otras estrategias.
Una advertencia honesta para hoy: Mendi es un protocolo pequeño y su liquidez ha ido a menos (DefiLlama le daba unos 920.000 $ depositados a mediados de noviembre de 2026). Era una jugada concreta para un airdrop concreto. Para empezar, yo usaría protocolos grandes y con años de historial.
Qué hacer con las recompensas
Las recompensas en el token del protocolo se acumulan en tu panel. Mi consejo: reclámalas cada cierto tiempo y cámbialas por una stablecoin o por un activo que quieras mantener. Estos tokens suelen ser muy inflacionarios y pierden valor con el tiempo; si los dejas acumulándose, el rendimiento que veías en pantalla se evapora.
Dónde pedir prestado en DeFi
| Protocolo | Red | Para qué lo usaría |
|---|---|---|
| Aave | Ethereum, Arbitrum, Base y otras | El estándar del sector; V4 en Ethereum desde marzo de 2026, con V3 en funcionamiento |
| Kamino | Solana | Préstamos y depósitos en el ecosistema de Solana |
| Protocolos pequeños | Varias | Solo para estrategias concretas (incentivos, airdrops) y con poco capital |
Aave lanzó su versión 4 en la red principal de Ethereum el 30 de marzo de 2026, y la versión 3 sigue funcionando a la vez sin migración obligatoria. Entra siempre desde su web oficial, aave.com, y nunca desde enlaces de anuncios o mensajes.
Cómo pedir un préstamo DeFi paso a paso
- Prepara tu wallet. Una wallet de autocustodia como Rabby, idealmente conectada a una hardware wallet si el importe es importante, y un poco de ETH en la red para el gas.
- Deposita tu colateral. En el protocolo, elige el activo y pulsa Supply. Comprueba que está marcado para usarse como colateral.
- Mira los dos tipos. Antes de pedir nada, apunta cuánto cobras por el depósito (con recompensas) y cuánto cuesta el préstamo (con incentivos). Ahí sabrás si la deuda te cuesta dinero o te lo da.
- Pide prestado con margen. Pulsa Borrow, elige la stablecoin y fíjate en cómo cambia el factor de salud antes de confirmar. Quédate muy lejos de 1.
- Vigila la posición. Revisa el factor de salud cuando el mercado se mueve fuerte. Para tenerlo todo controlado en un panel, aquí te explico cómo monitorear tu portafolio de criptomonedas con DeBank.
- Devuelve cuando quieras. No hay plazos: devuelves la deuda (más intereses) y retiras tu colateral.
Riesgos de los préstamos DeFi
- Liquidación. El riesgo número uno. Una caída fuerte de tu colateral puede costarte una parte de él más la penalización.
- Tipos variables. Lo que hoy te sale gratis mañana puede costarte dinero si sube la demanda del activo prestado o se acaban los incentivos.
- Contratos inteligentes. Aunque protocolos como Aave lleven años y muchas auditorías, una vulnerabilidad puede afectar a los fondos depositados.
- Tokens de staking líquido. Si tu colateral es un derivado (como los de Ether.fi o Kelp), puede desviarse del precio del activo original y acercarte a la liquidación.
- Token de recompensa. Si el incentivo se paga en un token que se desploma, tu rentabilidad real cae con él.
Mi regla: pide prestado solo lo que tenga un uso claro, con un LTV bajo, y nunca con el colateral que no podrías permitirte perder.
Cómo encaja en una estrategia de ingresos pasivos
Pedir prestado no es una estrategia en sí misma: es una pieza que te permite seguir expuesto a tus criptos y, a la vez, poner liquidez a trabajar. Lo que haces con esa liquidez es lo que marca la diferencia. Tienes el mapa completo en cómo generar ingresos pasivos con DeFi, y si quieres ir más lejos, la estrategia delta neutral usa estos mismos préstamos para cubrirse del precio.
En la guía gratuita te enseño cómo genero ingresos pasivos con mis criptos, paso a paso. Y si quieres que veamos si un préstamo DeFi tiene sentido con tu cartera, cuánto pedir y qué hacer con la liquidez, diseñamos juntos un plan a tu medida.
Preguntas frecuentes
¿Cómo funcionan los préstamos en DeFi?
Depositas una cripto como colateral en un protocolo como Aave y puedes pedir prestado una parte de su valor, normalmente en stablecoins. No hay banco ni estudio de riesgo: todo lo gestiona un contrato inteligente. Siempre pides menos de lo que depositas (sobrecolateralización) y, si el valor de tu colateral cae demasiado, el protocolo lo liquida para cubrir la deuda.
¿Qué es el LTV en un préstamo DeFi?
El LTV (loan to value) es la relación entre lo que debes y lo que vale tu colateral. Si depositas 10.000 $ y pides 3.000 $, tu LTV es del 30 %. Cada activo tiene un LTV máximo para pedir prestado y un umbral de liquidación algo más alto; entre los dos queda un pequeño colchón.
¿Qué pasa si me liquidan en Aave?
Cuando tu factor de salud baja de 1, cualquiera puede liquidar tu posición: paga parte de tu deuda y se lleva una porción de tu colateral con un descuento. Pierdes ese colateral más la penalización. Por eso conviene mantener un factor de salud holgado y vigilarlo cuando el mercado se mueve.
¿Es posible cobrar por pedir prestado en DeFi?
Sí, cuando lo que cobras por tu depósito más los incentivos del protocolo supera el interés de la deuda. Ocurre sobre todo en protocolos que reparten recompensas en su token para atraer liquidez. No es fijo: los tipos y las recompensas cambian con la demanda, y el token de recompensa suele perder valor con el tiempo.
¿Los préstamos DeFi piden KYC?
Los protocolos descentralizados como Aave no piden verificación de identidad: conectas tu wallet y operas. Lo que no desaparece son tus obligaciones fiscales, y el riesgo de los contratos inteligentes lo asumes tú.
Llevo años generando ingresos pasivos con DeFi y lo cuento todo en mi canal de YouTube: qué uso, cuánto arriesgo y cómo lo hago, paso a paso. Pruebo con mi propio dinero lo que cuento y compruebo cada dato en la fuente oficial.
Sobre mí y cómo trabajo → · Mi canal de YouTube →Este artículo es educativo y refleja mi experiencia personal; no es asesoramiento financiero. Las criptomonedas son volátiles y puedes perder dinero. Algunos enlaces pueden ser de afiliado.